
Argentina Inflación
Evolución mensual e interanual del IPC (INDEC), expectativas del REM e indicadores indexados: UVA, CER, ICL y UVI.
¡Apoya el desarrollo de Dolarito!
Todas las cotizaciones, indices y cualquier otro valor publicadas en este sitio web son a fines informativos y tienen un carácter orientativo, por lo que deben ser tomados únicamente a modo de referencia.
En ningún caso se debe interpretar o suponer una recomendación de compra o venta.
Oficiales
Blue
Financieros
Cripto
Enviar dinero a otro país ya no es un trámite reservado a bancos y oficinas físicas. Basta con abrir una aplicación, escribir una cantidad y confirmar con Face ID. Millones de personas usan su iPhone para pagar facturas, mandar remesas a familiares o cerrar acuerdos comerciales desde cualquier lugar. Pero esa comodidad tiene un precio si no se toman ciertas precauciones.
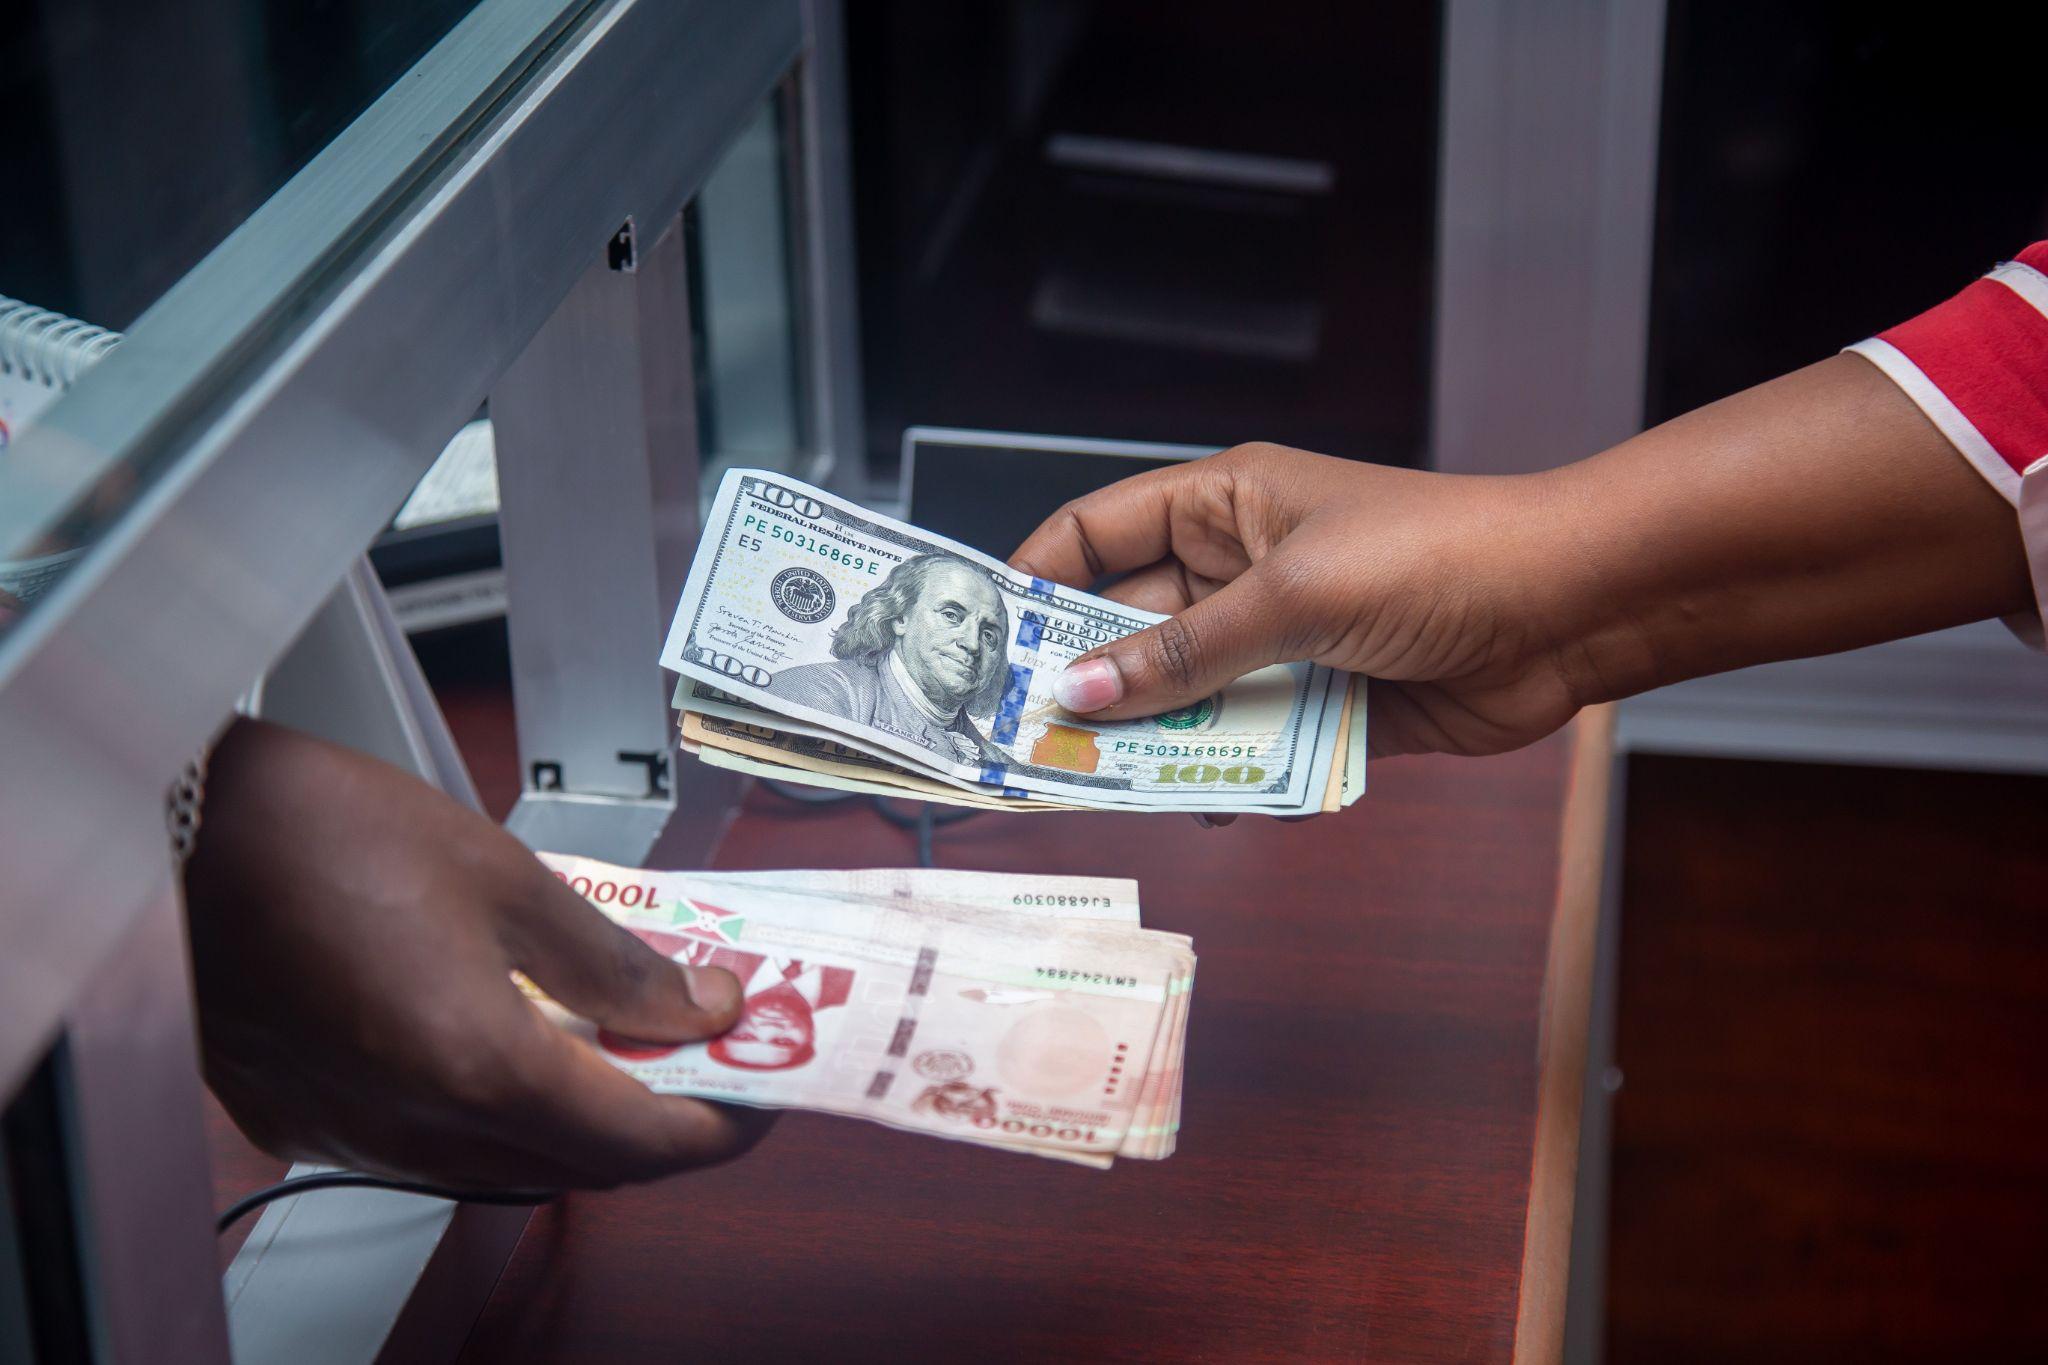
Según el Banco Mundial, las remesas globales superaron los 685 000 millones de dólares en 2024, y buena parte de ese flujo pasa hoy por dispositivos móviles. El iPhone, con una cuota de mercado que ronda el 55% en Estados Unidos y porcentajes altos en Europa occidental, se ha convertido en la puerta de entrada preferida para este tipo de operaciones.
Ese volumen de dinero moviéndose a diario también atrae a delincuentes. Los ataques de phishing dirigidos a apps bancarias móviles crecieron más de un 30% en el último año, de acuerdo con varios informes del sector financiero. No es solo cuestión de contraseñas débiles; muchas veces el problema empieza en la red a la que se conecta el teléfono.
Aeropuertos, cafeterías, hoteles: son lugares donde muchas personas aprovechan para revisar su saldo o completar una transferencia pendiente. El problema es que esas redes abiertas rara vez cifran el tráfico correctamente, y un atacante en la misma red puede interceptar datos con herramientas bastante accesibles. Aquí es donde entra en juego una VPN y las transferencias internacionales empiezan a llevarse mejor. Además, una buena VPN ofrece protección para iOS, Android, Windows y otras plataformas, incluso para todas ellas simultáneamente. No se requieren manipulaciones técnicas complejas.
Apple somete a las aplicaciones financieras a revisiones más estrictas que a otras categorías. Exige cifrado de extremo a extremo en muchos casos, autenticación biométrica y políticas claras sobre el manejo de datos. Esto explica por qué, en general, las apps de bancos y servicios como Wise o Remitly funcionan de forma bastante segura dentro del ecosistema iOS.
Sin embargo, hay un matiz importante: Apple protege lo que ocurre dentro de la app, pero no controla la red por la que viaja esa información antes de llegar al servidor. Ahí la responsabilidad recae en el usuario. Un ejemplo simple lo ilustra bien —una app perfectamente segura, usada sobre una red Wi-Fi comprometida, ya no ofrece las mismas garantías.
Algunos hábitos se repiten con demasiada frecuencia, incluso entre personas que se consideran cuidadosas con la tecnología:
Ninguno de estos errores parece grave por separado. Juntos, sin embargo, crean un escenario ideal para el robo de identidad financiera.
La buena noticia es que proteger una transferencia no requiere conocimientos técnicos avanzados. Activar la autenticación en dos pasos, revisar los movimientos con regularidad y desconfiar de correos que piden “verificar” datos bancarios ya reduce buena parte del riesgo. Conviene también evitar realizar pagos importantes justo antes de que el teléfono se quede sin batería, ya que las prisas suelen llevar a saltarse pasos de verificación.
Muchos usuarios que envían dinero al extranjero también gestionan parte de sus finanzas desde un ordenador, ya sea para revisar contratos, comparar tipos de cambio o completar formularios más largos que resultan incómodos en pantalla pequeña. En esos casos, complementar la protección del iPhone con una VPN instalada en el navegador del ordenador cierra el círculo: la conexión queda protegida tanto en el móvil como en el escritorio, sin depender de una sola herramienta para todo.
“El eslabón más débil casi nunca es la aplicación bancaria en sí, sino la red que el usuario elige sin pensarlo dos veces”, señaló recientemente un analista de seguridad citado en un informe sectorial sobre fraude móvil. Esta idea resume bastante bien el problema: la tecnología del lado del banco ha mejorado mucho, pero el comportamiento del usuario sigue siendo la variable más impredecible.
Otro dato respalda esa afirmación. Un estudio reciente sobre fraude financiero digital encontró que más del 40% de los incidentes reportados por usuarios móviles ocurrieron mientras estaban conectados a redes públicas o compartidas. La cifra no es menor, y explica por qué cada vez más guías de seguridad bancaria recomiendan revisar la conexión antes de revisar el saldo.
Todo indica que el volumen de dinero movido desde smartphones seguirá creciendo, impulsado por el trabajo remoto, la migración laboral y el comercio digital entre países. Los bancos seguirán reforzando sus apps, y Apple seguirá endureciendo los requisitos para desarrolladores. Pero ninguna de esas mejoras sustituye la atención del propio usuario.
En última instancia, enviar dinero al extranjero desde un iPhone puede ser tan seguro como hacerlo en una sucursal bancaria, siempre que se combinen buenos hábitos con las herramientas adecuadas. La tecnología está disponible; lo que falta, muchas veces, es el hábito de usarla de forma constante.